Chốt đơn vị trước khi tính sản lượng
Ghi thể tích syrup, giá mua và ý nghĩa tỷ lệ. Một phần syrup với r phần nước khác một phần syrup trong r phần thành phẩm. Yêu cầu xác nhận nếu hai vế không rõ; không pha loãng để tăng số phần.
Dung tích ly không phải lượng đồ uống, nhất là ly có đá. Đo chất lỏng thực rót, tính chi phí đá riêng và không cộng đá tan vào sản lượng đồ uống pha.
Bộ đầu vào tối thiểu
- Thể tích syrup và giá mua theo đúng quy cách; thống nhất giá có hay chưa có thuế.
- Tỷ lệ syrup:nước được xác nhận, thể tích đồ uống thực rót và tỷ lệ hao hụt dự kiến hoặc đã đo.
- Chi phí nước, CO₂ nếu có, đá, vật tư và các khoản vận hành trong cùng kỳ.
Từ syrup đến số phần có thể phục vụ
Gọi S là lít syrup, r là phần nước trên một phần syrup. Mô hình cộng thể tích syrup và nước; cần đối chiếu hướng dẫn nguyên liệu và đo thực tế.
V lý thuyết = S × (1 + r). V hữu dụng = V lý thuyết × (1 − h). N phần = V hữu dụng ÷ v.Trong đó h là tỷ lệ hao hụt viết dạng thập phân; v là số lít đồ uống trong mỗi phần. Đổi ml sang lít trước khi chia. N là số phần tương đương để ước tính; nếu lập kế hoạch theo phần nguyên, làm tròn xuống và ghi lượng còn lại.
Hao hụt có thể gồm rót thử, tràn và đồ uống phải bỏ theo quy trình. Nước dùng vệ sinh là chi phí vận hành, không tự đưa vào thể tích đồ uống. Phần khách đã lấy nhưng uống không hết vẫn là lượng đã phục vụ; đừng trừ lần nữa nếu đã tính đủ lần rót.
Tách giá nguyên liệu và tổng chi phí quầy
Chi phí nguyên liệu mỗi phần = tổng chi phí nguyên liệu đã dùng cho mẻ ÷ N phần.Nếu tử số chỉ có giá syrup, kết quả chỉ là chi phí syrup mỗi phần. Muốn gọi là chi phí nguyên liệu đồ uống, cần cộng nước, CO₂ khi áp dụng và thành phần khác. Khi đã giảm sản lượng bởi h, không cộng lại đúng khoản hao hụt đó vào chi phí một lần nữa.
Tổng chi phí kỳ = nguyên liệu tiêu hao + đá + vật tư phục vụ hoặc rửa ly + điện nước vận hành + nhân sự phân bổ + thiết bị và dịch vụ phân bổ + khoản khác thực phát sinh.Đây là khung quản trị, không phải phân loại kế toán bắt buộc. Mỗi khoản chỉ tính một lần. Tách đầu tư ban đầu khỏi phân bổ theo kỳ; đọc nghĩa vụ hợp tác bằng văn bản, không mặc định thiết bị bằng không.
Ví dụ giả định: kiểm tra từng bước tính
V lý thuyết = 5 × (1 + 4) = 25 lít. V hữu dụng = 25 × (1 − 0,04) = 24 lít. N = 24 ÷ 0,2 = 120 phần.Chi phí syrup mỗi phần = 450.000 ÷ 120 = 3.750 đồng.Nếu giả định thêm tổng 60.000 đồng tiền nước pha và CO₂ cho mẻ, chi phí nguyên liệu được tính là 510.000 ÷ 120 = 4.250 đồng mỗi phần. Khoản thêm này cũng là giả định, không phải bảng giá. Kết quả chưa gồm đá, ly hoặc rửa ly, điện, nhân sự, thiết bị và các dịch vụ khác.
Phép tính dựa trên 200 ml đồ uống mỗi phần, không phải dung tích ly có đá. Đầu vào thay đổi sẽ đổi kết quả; ví dụ không dự báo lợi nhuận hay hoàn vốn.
Đối chiếu thực tế rồi mới so phương án
Đối chiếu tồn đầu, nhập và tồn cuối để xác định tiêu hao; không tính toàn bộ hàng mua còn tồn là nguyên liệu đã dùng. Ghi lượt rót, lượng rót mẫu và phần bỏ theo từng món.
So post-mix, bồn và lon chai trên cùng lượng đồ uống, kỳ và phạm vi chi phí. Với buffet bao gồm nước, chia chi phí quầy cho khách cùng kỳ để theo dõi chi phí nước mỗi khách, không phải lợi nhuận bữa ăn.
Câu hỏi thường gặp
Có thể chia sản lượng cho dung tích ly có đá không?
Chỉ khi đó cũng là lượng đồ uống thực rót. Nếu ly chứa đá, cần đo chất lỏng riêng. Không coi tổng thể tích ly và đá là số lít đồ uống được pha từ syrup.
Hao hụt nên đặt bao nhiêu?
Không có tỷ lệ chung cho mọi quầy. Dùng số đo của cơ sở hoặc giả định được ghi rõ khi lập kế hoạch, rồi cập nhật bằng dữ liệu thực. Không mặc định hao hụt bằng không.
Giá syrup mỗi phần có phải tổng giá vốn không?
Không. Nó chưa gồm các nguyên liệu khác và khoản phục vụ, vận hành, thiết bị. Cần ghi rõ phạm vi chi phí để tránh so một giá nguyên liệu với một tổng chi phí.
Bảng tính có chứng minh máy sẽ hoàn vốn không?
Không. Hoàn vốn còn phụ thuộc đầu tư, nhu cầu thực, doanh thu và toàn bộ dòng tiền. Ví dụ của bài chỉ minh họa yield và chi phí, không cam kết ROI hay lợi nhuận.
Chọn giải pháp phù hợp với quầy nước
Sau khi lập các giả định về số ly, dung tích và hao hụt, bạn có thể thử công cụ tính giá vốn. Kết quả là ước tính tham khảo, không thay thế báo giá theo cấu hình thực tế.
- FROSTO — thiết bị phục vụ quầy đồ uống
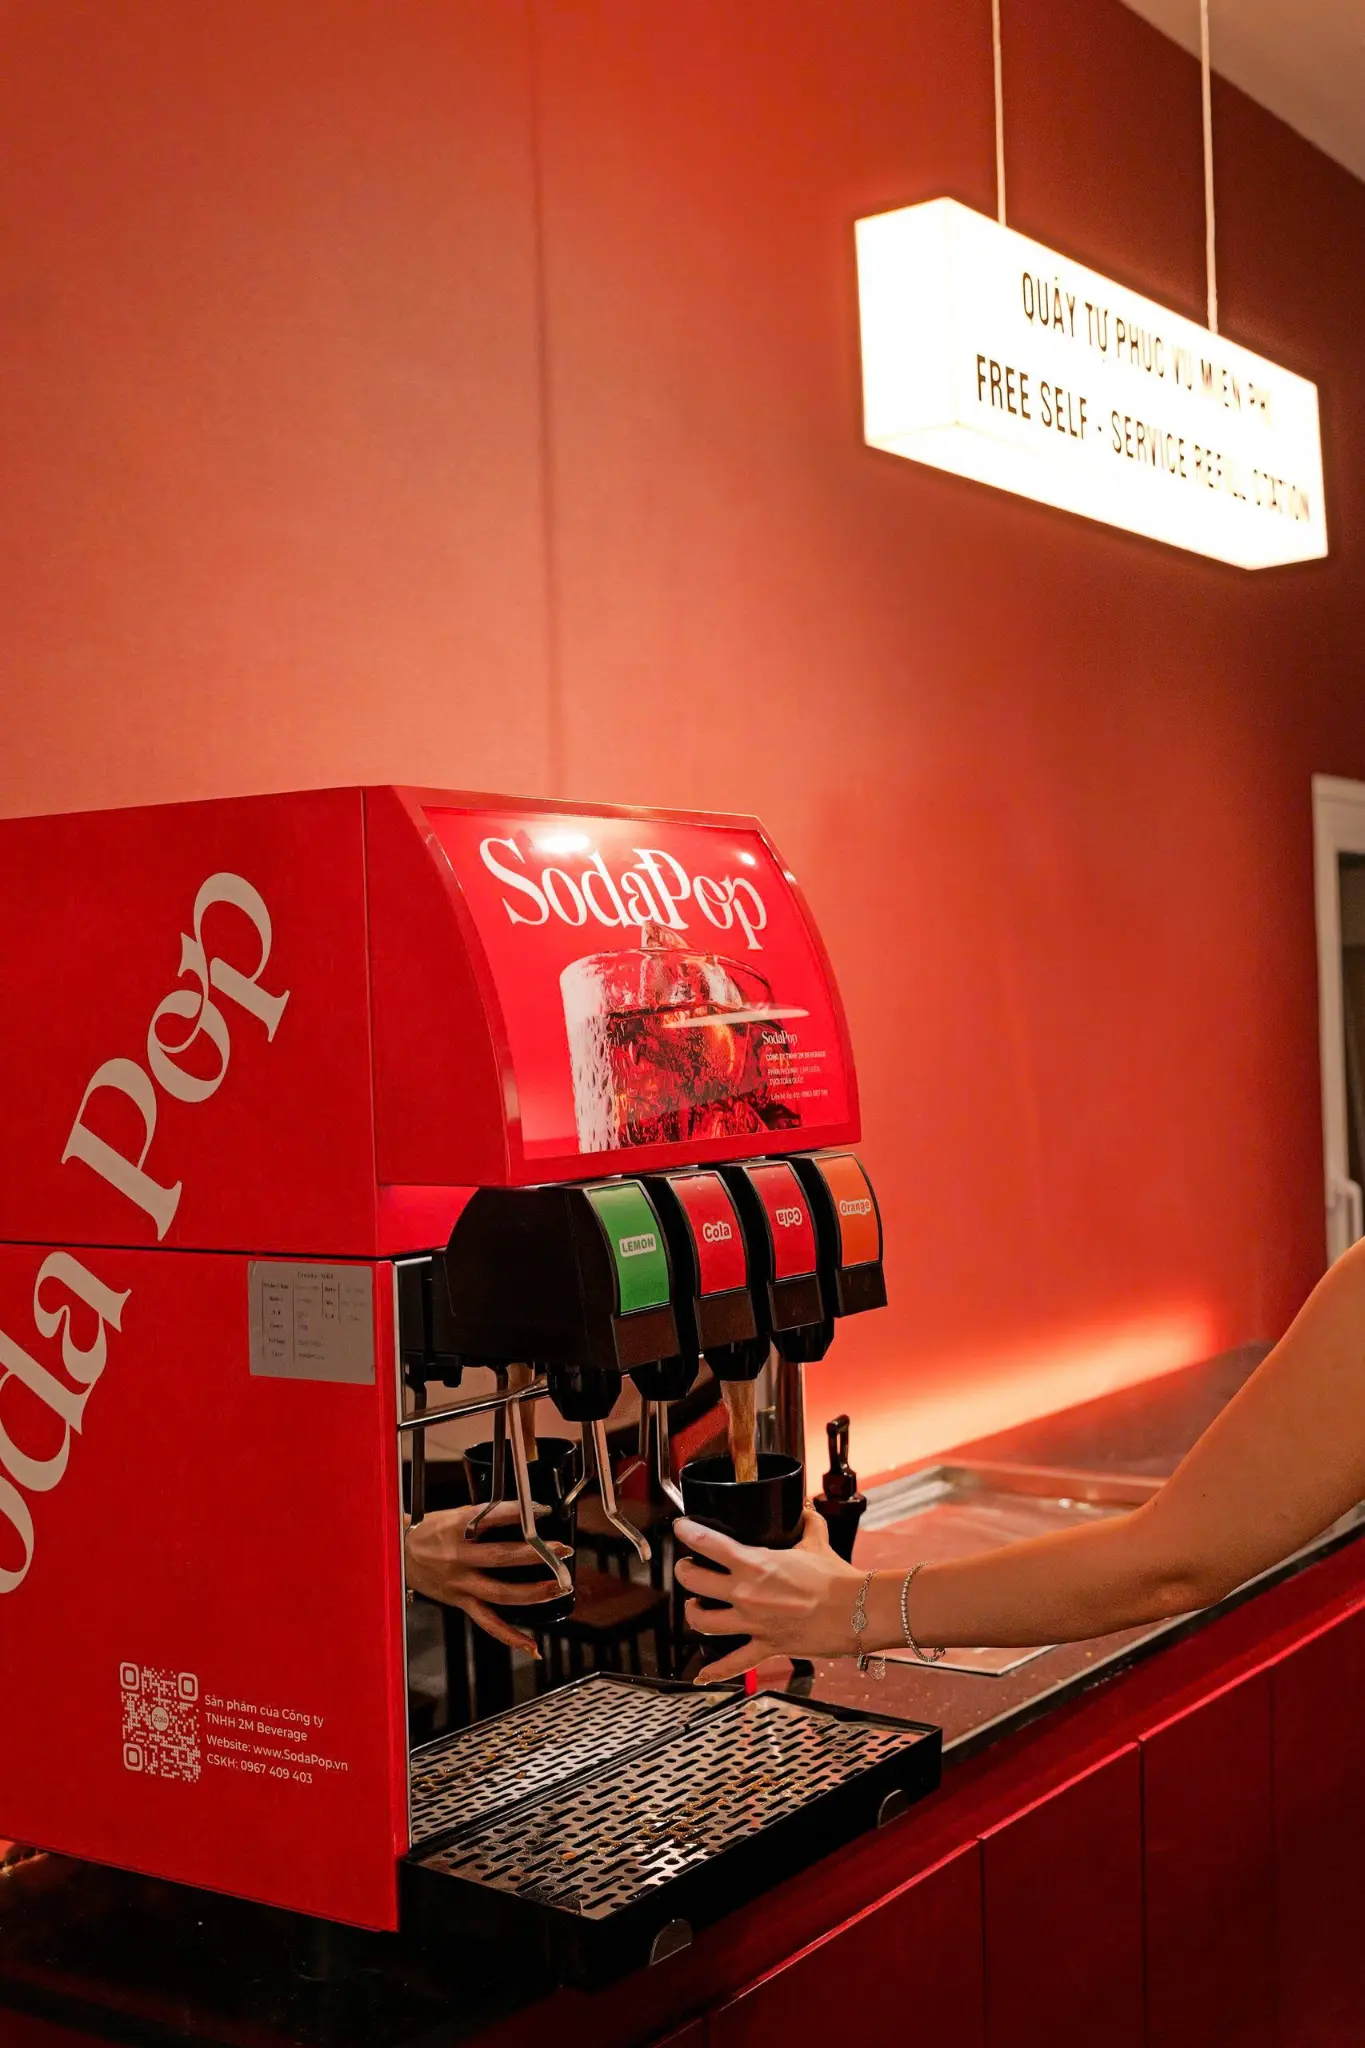
- SodaPop — đồ uống có ga post-mix
- FRUVIE — syrup trái cây cho đồ uống không ga
- Bảng tính giá vốn — ước tính chi phí theo giả định